Domain anwaltserfahrungen.de kaufen?
Wir ziehen mit dem Projekt
anwaltserfahrungen.de um.
Sind Sie am Kauf der Domain
anwaltserfahrungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anwaltserfahrungen.de kaufen?
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **

Ähnliche Suchbegriffe für Inventur
Top-Angebote
Produkte zum Begriff Inventur:
-
Schott Recht so?Schott Recht so? – Juristische Tipps für Ihren Unterricht: rechtliche Orientierungshilfe für Musikschulleitungen, angestellte oder freiberufliche Lehrkräfte, von Frank Bauchrowitz, ISBN 9783795732936, UM 5034, 21 x 29,7 cm, in deutscher Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
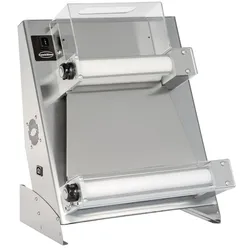
Teigausroller Recht | Combisteel 7482.0017Combisteel · 7482.0017 Teigausroller Recht Teigausroller Recht von Combisteel verbindet die folgende Ausstattung in der Ausführung 7482.0017: Spannung (Volt): 230. 230 V 540 × 510 × 680 mm Spannung 230 V Prüfen Sie vor der Bestellung den passenden elektrischen Anschluss am Aufstellort. Für Ihren Arbeitsalltag auswählen Stimmen Sie die Ausführung auf Ihre Zubereitungsabläufe und den verfügbaren Arbeitsplatz ab. Vergleichen Sie insbesondere Herstellerleistung, Anschluss und mitgelieferte Werkzeuge; angegebene Kapazitäten sind modellbezogene Herstellerwerte. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm Platzbedarf: 540 × 510 × 680 mm (Breite × Tiefe × Höhe). Berücksichtigen Sie zusätzlich die in der Anleitung geforderten Abstände sowie den Zugang für Transport und Bedienung. Originalabbildung des Herstellers · 7482.0017 Technische Daten Hersteller COMBISTEEL Herstellerartikelnummer 7482.0017 Breite (mm) 540 Tiefe (mm) 510 Höhe (mm) 680 Bruttogewicht (kg) 45 EAN (Hersteller) 6017432862865 GTIN (Hersteller) 8721025029723 Spannung (Volt) 230 Frequenz (Hz) 50 Gesamtleistung (kW) 0.37 Durchmesser (mm) 260-400 Steckerfertig Ja Fragen zur Auswahl Welcher elektrische Anschluss ist angegeben? Der Hersteller nennt 230 V. Beachten Sie für Anschluss und Absicherung zusätzlich die Bedienungsanleitung. Weitere Auswahl Teigausrollmaschinen Anleitungen und Zeichnungen Bedienungsanleitung (Manual 7482.0005-0010-0015-0017.pdf) Herstellerdokument (OT_7482.0017_2018.pdf) Explosionszeichnung / Ersatzteilübersicht (Exploded view 7485.0017 (2020).pdf) Konformitätserklärung (EU DECLARATION OF CONFORMITY 7482.0005-0010-0015-0017.pdf) Technische Angaben: Combisteel. Datenstand: 26.10.2026. Abbildungen können optionales Zubehör zeigen; maßgeblich ist der ausdrücklich genannte Lieferumfang.1075,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **

Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Inventur:
-
Faller 130627 - Stadthaus mit KanzleiFaller 130627 - Stadthaus mit Kanzlei Vierstöckiges Stadthaus mit Stuckfassade, einem zweigeschossigen Erker auf der Gebäuderückseite, Dachgauben und Dachzäunen. Im Erdgeschoss ist eine Kanzlei ansässig. Einzelne Fenster des Modells lassen sich geöffnet darstellen.54,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Comic Art Paragrafen-Zirkus - Rechtsanwalt - Puzzle 241163advocati ridiculus - Die Richter und Rechtsanwälte kann man jetzt auch puzzeln! Recht oder Unrecht haben, das ist hier die Frage. Die Paragraphen, sie werden geliebt, gebogen und gebrochen...die Welt der Juristerei ist kunterbunt! Puzzeln sie sich durc6,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schott Recht so?Schott Recht so? – Juristische Tipps für Ihren Unterricht: rechtliche Orientierungshilfe für Musikschulleitungen, angestellte oder freiberufliche Lehrkräfte, von Frank Bauchrowitz, ISBN 9783795732936, UM 5034, 21 x 29,7 cm, in deutscher Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
-
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Inventur
-
Teigausroller Recht | Combisteel 7482.0017Combisteel · 7482.0017 Teigausroller Recht Teigausroller Recht von Combisteel verbindet die folgende Ausstattung in der Ausführung 7482.0017: Spannung (Volt): 230. 230 V 540 × 510 × 680 mm Spannung 230 V Prüfen Sie vor der Bestellung den passenden elektrischen Anschluss am Aufstellort. Für Ihren Arbeitsalltag auswählen Stimmen Sie die Ausführung auf Ihre Zubereitungsabläufe und den verfügbaren Arbeitsplatz ab. Vergleichen Sie insbesondere Herstellerleistung, Anschluss und mitgelieferte Werkzeuge; angegebene Kapazitäten sind modellbezogene Herstellerwerte. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm Platzbedarf: 540 × 510 × 680 mm (Breite × Tiefe × Höhe). Berücksichtigen Sie zusätzlich die in der Anleitung geforderten Abstände sowie den Zugang für Transport und Bedienung. Originalabbildung des Herstellers · 7482.0017 Technische Daten Hersteller COMBISTEEL Herstellerartikelnummer 7482.0017 Breite (mm) 540 Tiefe (mm) 510 Höhe (mm) 680 Bruttogewicht (kg) 45 EAN (Hersteller) 6017432862865 GTIN (Hersteller) 8721025029723 Spannung (Volt) 230 Frequenz (Hz) 50 Gesamtleistung (kW) 0.37 Durchmesser (mm) 260-400 Steckerfertig Ja Fragen zur Auswahl Welcher elektrische Anschluss ist angegeben? Der Hersteller nennt 230 V. Beachten Sie für Anschluss und Absicherung zusätzlich die Bedienungsanleitung. Weitere Auswahl Teigausrollmaschinen Anleitungen und Zeichnungen Bedienungsanleitung (Manual 7482.0005-0010-0015-0017.pdf) Herstellerdokument (OT_7482.0017_2018.pdf) Explosionszeichnung / Ersatzteilübersicht (Exploded view 7485.0017 (2020).pdf) Konformitätserklärung (EU DECLARATION OF CONFORMITY 7482.0005-0010-0015-0017.pdf) Technische Angaben: Combisteel. Datenstand: 26.10.2026. Abbildungen können optionales Zubehör zeigen; maßgeblich ist der ausdrücklich genannte Lieferumfang.1075,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
-
Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
-
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.